TRENDEFRARAtlas des Sultans · Organisation de l'État
Le defterdarat et les finances ottomanes
Institution · Administration centrale ottomane · XIVe–XIXe siècle
 IA

Origines et fondation
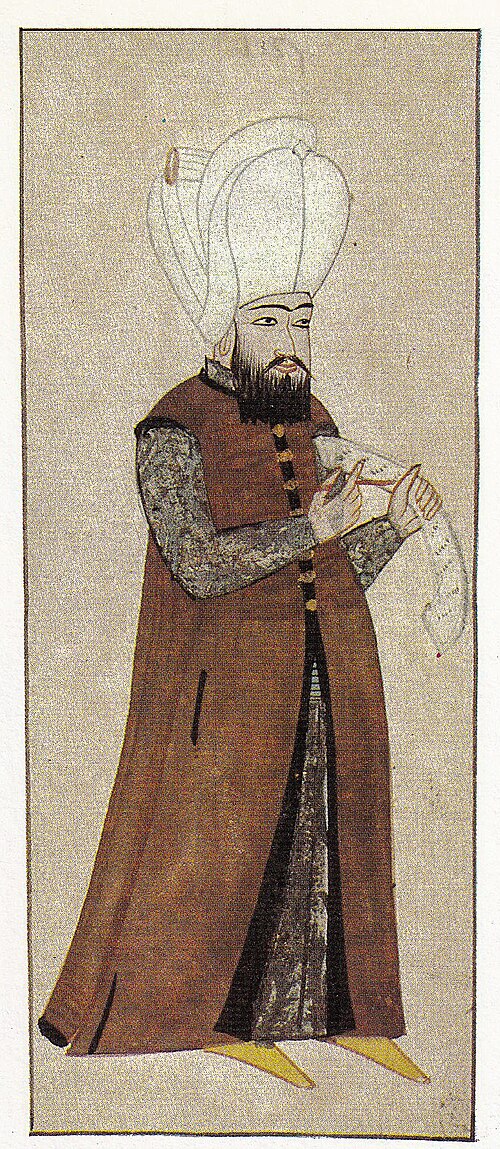
Le defterdar (trésorier) était le chef de l'administration financière ottomane. Comme d'autres institutions ottomanes, la charge reposait sur la tradition des États turcs et islamiques antérieurs : chez les Grands Seldjoukides et les Seldjoukides d'Anatolie, le chef des finances s'appelait müstevfi, tandis que les Ilkhanides employaient l'expression defterdari-i memalik. Les Ottomans adoptèrent ce terme et appelèrent defterdar le premier responsable des finances de l'État. Dans la langue officielle, le defterdarat était aussi appelé Bab-ı Defteri.
On ne sait pas avec certitude quand il fut fondé. L'auteure de l'article, Mübahat S. Kütükoğlu, rejette l'opinion qui le fait remonter à Orhan Bey, les finances n'étant pas alors assez développées pour exiger une institution distincte. Uzunçarşılı, s'appuyant sur des témoins qualifiés de « defterdar » et de « defteri » dans des actes de fondation du temps de Murad II, estime que la charge existait au plus tard au début du XVe siècle, peut-être dès la fin du XIVe ; à la lumière de ces estimations, on peut dire que le defterdarat fut fondé au XIVe siècle. Que le code de Mehmed II fixe les fonctions, les pouvoirs et le rang protocolaire du defterdar montre que l'institution était pleinement formée au milieu du XVe siècle.
La multiplication des defterdarats
Il n'y eut d'abord qu'un seul defterdar, mais l'accroissement des affaires financières en exigea davantage. La présence dans le code de Mehmed II des termes « defterdar en chef » (başdefterdar) et « defterdars » montre qu'un second defterdarat fut créé à cette époque : l'un s'occupait des finances de la Roumélie, l'autre de celles de l'Anatolie, et le defterdar de Roumélie avait toujours la préséance comme defterdar en chef. Après la conquête de l'Anatolie orientale et de la Syrie par Sélim Ier, un defterdarat des Arabes et des Persans fut établi avec Alep pour siège. Au début du règne de Soliman, au plus tard en 1525, apparut le defterdarat de la « deuxième section » (şıkk-ı sani), auquel furent rattachées les fermes d'Istanbul. Lorsque, sous Sélim II, le defterdarat des Arabes et des Persans fut divisé en cinq defterdarats provinciaux, il ne resta au centre, à la fin du XVIe siècle, que trois defterdarats, organisation qui dura environ deux siècles.
Dans les provinces, les finances étaient gérées par des defterdars provinciaux ou « de marche » (kenar), organisés comme de petits modèles du centre, avec sous leurs ordres des chefs de service tels que secrétaires, comptables, caissiers et teneurs de journal, ainsi que des scribes. Les defterdars des timars traitaient dans les provinces des affaires de timar et participaient aux recensements (tahrir), sorte de dénombrement de la population et de l'impôt ; c'est pourquoi on les choisissait parmi des personnes d'une grande probité.
Fonctions et pouvoirs
Selon le code de Mehmed II, le defterdar était le mandataire des biens du sultan ; sans son autorisation, pas un seul akçe ne pouvait sortir du trésor. Cela ne signifiait pas qu'il dépensait sans consulter : la somme que les defterdars pouvaient verser sans en référer au sultan ne pouvait dépasser 2 akçes. Membres du Conseil impérial, les defterdars voyaient les procès financiers jugés par le defterdar en chef, qui devait toujours obtenir l'accord du grand vizir pour ses décisions. Le mardi, ils allaient à l'audience avec les vizirs ; les jours de paie, ils lisaient le rapport des soldes ; une fois par an, ils présentaient le budget au sultan. Le code le dit ainsi : « Une fois l'an, que mes defterdars lisent mes recettes et mes dépenses devant mon étrier impérial. »
On attendait du defterdar qu'il surveille étroitement les fermiers d'impôts qui opprimaient la population pour accroître leurs profits, qu'il n'admette au trésor aucune monnaie sans en vérifier l'aloi et qu'il inspecte l'hôtel des monnaies. La loi exigeait que les trois defterdars signent au dos des firmans et brevets émis par les finances ; à partir du règne du sultan Ibrahim, le droit à la « signature à queue » fut réservé au defterdar en chef. Les principaux bureaux relevant des defterdars étaient ceux de la comptabilité, des fermes (mukataa), du mevkufat, des recettes, du secrétariat des forteresses et du tezkire-i ahkam. Sarı Mehmed Pacha, cinq fois defterdar en chef au XVIIIe siècle, conseillait au defterdar de fuir la corruption et de s'efforcer d'accroître les recettes du trésor et d'en réduire les dépenses.

Le système des revenus : timar, iltizam, malikane
Les revenus ottomans ne passaient pas par un trésor unique. Le timar était une attribution de revenus non héréditaire destinée à entretenir une troupe de cavalerie et la hiérarchie militaro-administrative ; selon Halil Inalcık, à l'âge classique (1300–1600), le système du timar n'était pas seulement le pilier de l'organisation militaro-administrative, mais déterminait aussi le régime des terres domaniales (miri), le statut des paysans et la gestion de l'économie agraire. Des provinces comme l'Égypte, Bagdad ou le Yémen, dont les revenus n'étaient pas distribués en timars, étaient des provinces à salyane, versant des sommes annuelles fixes.
Les impôts revenant au trésor étaient le plus souvent affermés par unités appelées mukataa. Selon la définition de Mehmet Genç, l'affermage (iltizam) consistait pour un particulier (mültezim) à se charger de percevoir un revenu de l'État pour une durée limitée (tahvil), contre une somme annuelle généralement fixée aux enchères et en partie payée d'avance, en fournissant des cautions. Dès l'origine, les Ottomans préférèrent l'affermage à la perception directe par des agents salariés (emanet) ; attestée à partir de la seconde moitié du XVe siècle, la méthode s'étendit rapidement dès le début du XVIe.
Dans le dernier quart du XVIIe siècle, les guerres ayant gonflé les dépenses, le trésor se mit à affermer les mukataa pour de courtes durées et contre de fortes avances ; la lourde charge que les fermiers faisaient peser sur la population réduisit la production. Pour briser ce cercle vicieux, le système du malikane fut introduit en 1695 : le droit de percevoir une mukataa était concédé à vie contre un versement anticipé appelé muaccele. Appliqué aux mukataa, qui formaient environ la moitié des revenus de l'État, le système se répandit rapidement et donna naissance en 1775 au système de l'esham.
Transformation et ministère des Finances
Jusqu'à la fin du XVIIIe siècle, il n'y eut guère de changement, hormis l'importance croissante du defterdar en chef. Sous Sélim III, un nouveau trésor fut créé en 1793 pour financer l'armée du Nizam-ı Cedid, et le defterdar de la deuxième section prit le titre de « surintendant des Nouveaux Revenus » (Irad-ı Cedid Nazırı) ; cette institution disparut toutefois avec la déposition de Sélim III. Sous Mahmud II fut fondé le Trésor des fermes (Mukataat Hazinesi), rebaptisé Trésor Mansure en 1834. Les ventes de fermes viagères cessèrent totalement à partir de 1840 dans les régions placées sous le régime des Tanzimat.
À la veille des Tanzimat, l'institution changea plusieurs fois : lorsque le Trésor impérial (Hazine-i Amire) et le Trésor de la Monnaie furent fusionnés à la fin de 1837, la charge de defterdar en chef fut supprimée ; en février 1838, le defterdarat devint un ministère des Finances, mais les trésors ayant été de nouveau séparés l'année suivante, un defterdar fut replacé à la tête du Trésor impérial. Lorsque les trésors furent définitivement réunis en 1841, le defterdarat céda la place au ministère des Finances (Maliye Nezareti). Quant à l'affermage, bien que la perception directe ait gagné du terrain à partir des Tanzimat, il ne fut jamais complètement liquidé et subsista jusqu'à la fin de l'empire.

Source: Encyclopédie de l'islam TDV, « DEFTERDAR » (Mübahat S. Kütükoğlu)
Sultans concernés
Citer : Atlas des Sultans, « Le defterdarat et les finances ottomanes · Organisation de l'État », https://padisahlaratlasi.com/fr/organisation-de-l-etat-ottoman/le-defterdarat-et-les-finances-ottomanes/ (mise à jour 21 novembre 2026). Corrections · Crédits des images