TRENDEFRARأطلس السلاطين · نظم الدولة
الدفتردارية والمالية العثمانية
مؤسسة · الإدارة المركزية العثمانية · القرون 14–19
 ذكاء اصطناعي

الأصل والتأسيس
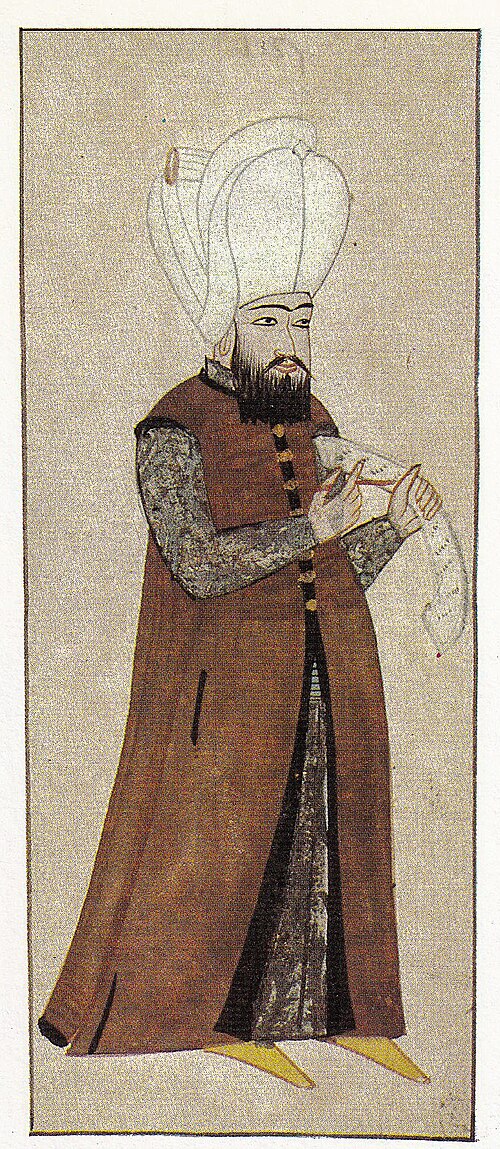
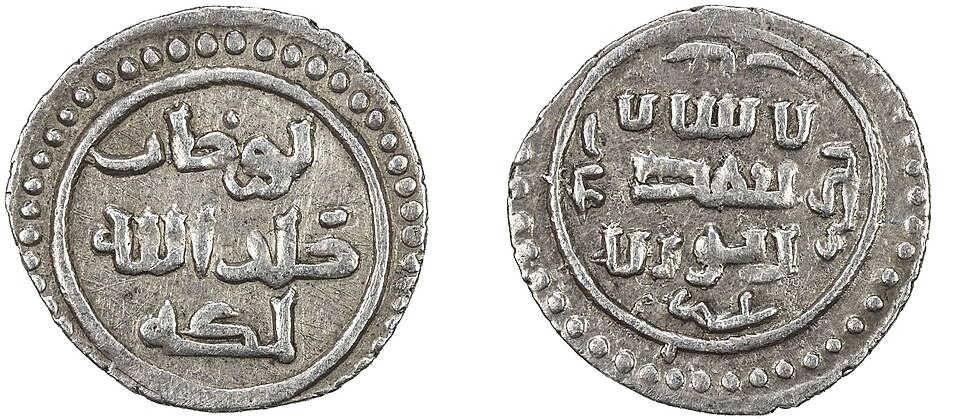
الدفتردار هو رأس الجهاز المالي عند العثمانيين. وقد استندت هذه المؤسسة، شأن سائر المؤسسات العثمانية، إلى تقاليد الدول التركية والإسلامية السابقة: فكان رئيس المالية يُسمّى «المستوفي» عند السلاجقة العظام وسلاجقة الأناضول، واستعمل الإيلخانيون تعبير «دفترداري الممالك». فتبنّى العثمانيون هذا المصطلح وسمّوا المسؤول الأول عن مالية الدولة «الدفتردار»، وكانت دائرته تُعرف في اللغة الرسمية أيضًا بـ«الباب الدفتري».
لا توجد معلومات قاطعة عن تاريخ تأسيسها. فكاتبة المادة مباهات ص. كوتوك أوغلو ترفض الرأي الذي يرجعها إلى عهد أورخان بك، لأن الشؤون المالية لم تكن آنذاك قد بلغت من التطور ما يستدعي مؤسسة مستقلة. ويرى أوزون جارشيلي، استنادًا إلى شهود موصوفين بـ«الدفتردار» و«الدفتري» في وقفيات من عهد مراد الثاني، أن المؤسسة كانت قائمة في أوائل القرن الخامس عشر على أبعد تقدير، وربما في أواخر الرابع عشر؛ وفي ضوء هذه التقديرات يمكن القول إن الدفتردارية أُسست في القرن الرابع عشر. ويدل تحديد قانون نامه الفاتح لمهام الدفتردار وصلاحياته ومكانته في المراسم على أن المؤسسة اكتمل شكلها في منتصف القرن الخامس عشر.
تعدد الدفتردارات
كان في البداية دفتردار واحد، ثم اقتضى تزايد الأعمال المالية زيادة العدد. وورود تعبيري «باش دفتردار» و«الدفتردارات» في قانون نامه الفاتح يدل على إنشاء دفتردارية ثانية في هذا العهد: إحداهما لمالية الروملي والأخرى لمالية الأناضول، وكان دفتردار الروملي مقدَّمًا دائمًا بوصفه الدفتردار الأول. وبعد استيلاء السلطان سليم الأول على شرق الأناضول والشام أُنشئت «دفتردارية العرب والعجم» ومقرها حلب. وفي أوائل عهد سليمان القانوني، وفي سنة 1525 على أبعد تقدير، ظهرت دفتردارية «الشق الثاني» التي أُلحقت بها مقاطعات إسطنبول. ولما قُسّمت دفتردارية العرب والعجم في عهد سليم الثاني إلى خمس دفتردارات ولايات، بقيت في المركز ثلاث دفتردارات في أواخر القرن السادس عشر، واستمر هذا النظام نحو قرنين.
وفي الولايات كان يتولى الشؤون المالية دفتردارو الولايات أو «دفتردارو الأطراف»، وكانت دوائرهم منظمة كنماذج مصغرة للمركز، يعمل فيها رؤساء أقسام مثل المذكّر والمحاسب وأمين الصندوق وكاتب اليومية، ومعهم كتّاب. أما دفتردارو التيمار فكانوا يتولون شؤون التيمار في الولايات ويشاركون في «التحرير»، وهو نوع من إحصاء السكان والضرائب، ولذلك كانوا يُختارون من أشد الناس نزاهة.
المهام والصلاحيات
بحسب قانون نامه الفاتح كان الدفتردار وكيل مال السلطان، فلا يخرج من الخزينة أقچه واحدة دون إذنه. ولم يكن ذلك يعني أنه ينفق دون مشورة، إذ لم يكن ما يجوز للدفتردارية صرفه من الخزينة دون عرضه على السلطان يتجاوز أقچتين. وكان الدفتردارية أعضاء في الديوان الهمايوني، وينظر الباش دفتردار في الدعاوى المالية، لكنه كان ملزمًا دائمًا بأخذ موافقة الصدر الأعظم على قراراته. وكانوا يدخلون إلى العرض مع الوزراء أيام الثلاثاء، ويقرؤون تلخيص العلوفة في أيام توزيع الرواتب، ويعرضون الميزانية على السلطان مرة في السنة. ونص القانون نامه في ذلك: «ليقرأ دفتردارياتي مرة في السنة أمام ركابي الهمايوني إيرادي ومصروفي».
وكان يُنتظر من الدفتردار أن يراقب بحذر الملتزمين الذين يظلمون الناس لزيادة أرباحهم، وألّا يُدخل إلى الخزينة نقدًا قبل التحقق من عياره، وأن يتفقد دار الضرب. وكان القانون يوجب توقيع الدفتردارات الثلاثة على ظهر الفرمانات والبراءات الصادرة عن المالية، ثم صار حق «التوقيع ذي الذيل» منذ عهد السلطان إبراهيم مقصورًا على الباش دفتردار. وكانت أهم الأقلام التابعة للدفتردارية أقلام المحاسبة والمقاطعة والموقوفات والواردات وتذكرة القلاع وتذكرة الأحكام. وقد أوصى صاري محمد باشا، الذي تولى رئاسة الدفتردارية خمس مرات في القرن الثامن عشر، بأن يبتعد الدفتردار عن الرشوة ويجتهد في زيادة دخل الخزينة وتقليل نفقاتها.

نظام الإيرادات: التيمار والالتزام والمالكانه
لم تكن الإيرادات العثمانية تمر بخزينة واحدة. فالتيمار تخصيص غير وراثي للدخل يُقصد به إعالة فرقة من الفرسان والتسلسل العسكري الإداري؛ وبحسب خليل إينالجيك لم يكن نظام التيمار في العصر الكلاسيكي (1300–1600) الدعامة الأساسية للتنظيم العسكري الإداري فحسب، بل كان كذلك العامل المحدِّد لنظام الأراضي الميرية ووضع الفلاحين وإدارة الاقتصاد الزراعي. أما الولايات التي لم تُوزَّع إيراداتها تيمارات، مثل مصر وبغداد واليمن، فكانت ولايات «سالیانه» تؤدي مبالغ سنوية ثابتة.
وكانت الضرائب العائدة إلى الخزينة تُعطى غالبًا بالالتزام في وحدات تُسمّى «المقاطعة». وبتعريف محمد كنج فإن الالتزام هو أن يتعهد شخص خاص (الملتزم) بتحصيل أحد إيرادات الدولة لمدة محدودة (التحويل) مقابل بدل سنوي يُحدَّد غالبًا بالمزايدة ويُدفع جزء منه مقدمًا، مع تقديم كفلاء. وقد فضّل العثمانيون منذ البداية الالتزام على أسلوب «الأمانة» أي التحصيل بموظفين مأجورين، وظهرت أولى أمثلته في النصف الثاني من القرن الخامس عشر ثم اتسع بسرعة منذ أوائل القرن السادس عشر.
وفي الربع الأخير من القرن السابع عشر، لما زادت الحروب النفقات، أخذت الخزينة تعطي المقاطعات بالالتزام لمدد قصيرة ومقابل دفعات مقدمة كبيرة، فأثقل الملتزمون كاهل الرعية وضاق الإنتاج. ولكسر هذه الحلقة المفرغة أُدخل نظام «المالكانه» سنة 1695، فصار حق تحصيل المقاطعة يُمنح مدى الحياة مقابل دفعة مقدمة تُسمّى «المعجّلة». وانتشر النظام بسرعة في المقاطعات التي كانت تمثل نحو نصف إيرادات الدولة، وتولّد منه سنة 1775 نظام «الأسهم».
التحول ونظارة المالية
حتى أواخر القرن الثامن عشر لم يطرأ تغيير كبير سوى ازدياد أهمية الباش دفتردار. وفي عهد سليم الثالث أُنشئت سنة 1793 خزينة جديدة لتمويل جيش النظام الجديد، وصار دفتردار الشق الثاني يُعرف بـ«ناظر الإيراد الجديد»، لكن هذه المؤسسة زالت بخلع سليم الثالث. وفي عهد محمود الثاني أُنشئت «خزينة المقاطعات» التي سُمّيت سنة 1834 «الخزينة المنصورة». وتوقفت مبيعات المالكانه نهائيًا منذ 1840 في المناطق التي شملتها التنظيمات.
وعشية التنظيمات تبدّلت المؤسسة عدة مرات: فلما دُمجت الخزينة العامرة وخزينة دار الضرب في أواخر 1837 أُلغيت رئاسة الدفتردارية، وفي شباط/فبراير 1838 حُوّلت الدفتردارية إلى نظارة للمالية، لكن الخزائن فُصلت ثانية في العام التالي فعاد دفتردار إلى رأس الخزينة العامرة. ولما دُمجت الخزائن نهائيًا سنة 1841 أخلت الدفتردارية مكانها لنظارة المالية. أما الالتزام فمع أن أسلوب الأمانة تقدّم منذ التنظيمات، لم تتم تصفيته كليًا وبقي قائمًا حتى نهاية الدولة.

المصدر: موسوعة الإسلام التركية (TDV)، مادة «DEFTERDAR» (Mübahat S. Kütükoğlu)
السلاطين ذوو الصلة
الإحالة: أطلس السلاطين، «الدفتردارية والمالية العثمانية · نظم الدولة»، https://padisahlaratlasi.com/ar/ottoman-state-organisation/the-treasury-defterdarlik-and-ottoman-finance/ (آخر تحديث ٢١ نوفمبر ٢٠٢٦). التصحيحات · مصادر الصور